باعتبار البنك السعودي للاستثمار مؤسسة خدمات مالية تعمل في بيئة الاقتصاد العالمي المترابطة اليوم، فمن الضروري أن يقوم البنك بتحديد المخاطر وقياسها وتصنيفها وإدارتها بفاعلية، بما في ذلك تخصيص رأس المال التنظيمي بكفاءة لدعم الميزانية العمومية وتحقيق النسبة المثلى للمخاطر مقابل العائدات. ويسعى البرنامج إلى ضمان تحديد المخاطر الكبيرة والقابلة للقياس وتقييم حجمها وإدارتها بشكل استباقي، وتعزيز العائدات المعدلة حسب المخاطر، وتوفير الأمان والاستقرار المالي للعديد من عملاء البنك وغيرهم من الجهات المعنية.
وعلاوة على ذلك، تتوقع الجهات المعنية بالبنك، بما في ذلك الجهات التنظيمية ووكالات التصنيف، أن يكون لدى البنك السعودي للاستثمار إطار واضح ومحدد جيدًا لإدارة المخاطر يتناول بشكل مناسب مختلف أبعاد أعمال البنك. وتحقيقًا لهذه الغاية، وضع البنك السعودي للاستثمار مجموعة شاملة من السياسات التي تتعامل مع جميع جوانب إدارة المخاطر وتمتثل للمتطلبات التنظيمية المعمول بها.
دليل سياسة إدارة المخاطر المعتمد من مجلس الإدارة هو وثيقة سياسات البنك الشاملة، ويتوافق مع توجيهات مؤسسة النقد العربي السعودي. تغطي هذه السياسة المخاطر التي يتعرض لها البنك بالتفصيل، وتصف هياكل حوكمة المخاطر وسياسات إدارة المخاطر المعمول بها لإدارة المخاطر ومراقبتها والسيطرة عليها من خلال إطار الإقدام على المخاطر الذي أقره المجلس، ودليل سياسات الائتمان، ودليل سياسات الخزانة.
ويفصّل الإطار المعتمد من المجلس تقبل المخاطر (RAF) كيفية إدارة البنك للمخاطر التي يتعرض لها بطريقة مهيكلة ومنهجية وشفافة من خلال دمج الإدارة الشاملة للمخاطر في هيكله التنظيمي، وقياس المخاطر، وعمليات الرصد والمراقبة. يتوافق إطار الإقدام على المخاطر مع استراتيجية البنك، وتخطيط الأعمال، والتخطيط الرأسمالي، والسياسات والوثائق التي يعتمدها مجلس الإدارة. كما يمتثل إطار تقبل المخاطر إلى "مبادئ الإطار الفعال للإقدام على المخاطر" الصادرة عن مجلس الاستقرار المالي بتاريخ 18 نوفمبر 2013، كما اعتمدتها البنك السعودي المركزي. يتضمن إطار الإقدام على المخاطر الخصائص التالية:
مجلس الإدارة هو المسؤول عن إرساء عمليات حوكمة الشركات، والموافقة على تقبل المخاطر وأطر إدارة المخاطر ذات الصلة، والموافقة على السياسات وتنفيذها لضمان الامتثال للمبادئ التوجيهية لمؤسسة النقد العربي السعودي، ومعايير المحاسبة وإعداد التقارير المالية، وأفضل الممارسات في القطاع، بما في ذلك المبادئ التوجيهية للجنة بازل.
وافق مجلس الإدارة على دليل سياسة إدارة المخاطر للمجموعة باعتباره دليلًا شاملًا لسياسات إدارة المخاطر، وبموجبه يكون لدى المجموعة حزمة من السياسات تشمل:
وافق المجلس على إطار شامل لسياسة حوكمة المعيار الدولي لإعداد التقارير المالية رقم 9 يتناول سياسة منهجية المعيار الدولي لإعداد التقارير المالية رقم 9، مدعومًا بسياسات إضافية على مستوى الإدارة، بما في ذلك سياسة إطار عمل إدارة البيانات وضبط المعيار الدولي للتقارير المالية رقم 9 وإطار حوكمة المعيار الدولي لإعداد التقارير المالية رقم 9، بالإضافة إلى إجراءات المحاسبة والتشغيل ذات الصلة.
يتلقى مجلس الإدارة الدعم من لجنة المخاطر، وهي لجنة فرعية تابعة لمجلس الإدارة ومسؤولة عن التوصية بالسياسات والوثائق الأخرى للحصول على موافقة المجلس ولمراقبة المخاطر داخل البنك.
وعلى مستوى الإدارة، يدير البنك مجموعة مختلفة من اللجان، بما في ذلك لجنة إدارة المخاطر المؤسسية، ولجنة الائتمان، ولجنة المسؤولية عن الأصول، وهي مسؤولة عن مختلف مجالات إدارة المخاطر.
كما توجد اللجنة المعنية بالخسائر الائتمانية المتوقعة على مستوى الإدارة والمرتبطة بسياسة البنك بشأن حوكمة وإطار المعيار الدولي لإعداد التقارير المالية رقم 9، وهي مسؤولة عن جميع جوانب المعيار الدولي لإعداد التقارير المالية رقم 9، بما في ذلك الخسائر الائتمانية المتوقعة.
وعلى مستوى الإدارات، يضم البنك السعودي للاستثمار مجموعة لإدارة المخاطر يرأسها مدير عام إدارة المخاطر، ويدعمه مديرون عامون مساعدون مسؤولون عن إدارة المخاطر، ومراجعة المخاطر الائتمانية، وإدارة الائتمان، والتحصيلات.
تتبع وظيفة المراجعة الداخلية في البنك لجنة المراجعة التابعة لمجلس الإدارة، ومهمتها التحقق المستقل من امتثال وحدات الأعمال ووحدات الدعم لسياسات وإجراءات إدارة المخاطر، وكفاية إطار إدارة المخاطر وفعاليته على مستوى البنك كله.
فيما يلي وصف للمخاطر الكبرى التي يواجهها البنك بما في ذلك كيفية إدارة البنك لهذه المخاطر:
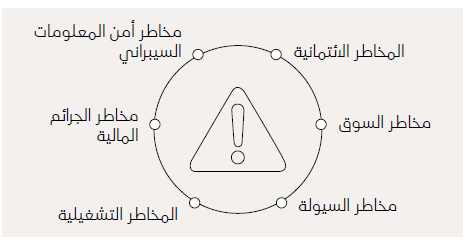

تنشأ مخاطر الائتمان عندما لا يفي المقترض أو طرف نظير في المعاملات الائتمانية بالتزاماته المالية تجاه البنك أو يفي بها جزئيًا. ويرجع التعرض لمخاطر الائتمان في المقام الأول إلى القروض والتسليف، والاستثمارات، والمستحقات من المصارف والمؤسسات المالية الأخرى. كما توجد مخاطر الائتمان في الأدوات المالية غير المشمولة في الميزانية العمومية، مثل خطابات الاعتماد، والقبول، والضمانات، والمشتقات، والالتزامات بتقديم الائتمان.
لدى البنك إطار شامل لإدارة المخاطر الائتمانية، بما في ذلك وظيفة مستقلة لمراجعة مخاطر الائتمان وعملية لرصد مخاطر الائتمان. يقيّم البنك احتمالات تقصير الأطراف النظيرة باستخدام أدوات التقييم الداخلية، ويدعمها بتقييمات خارجية من وكالات التصنيف الرئيسية، عند توفرها.
ويواصل البنك تحسين الوظيفة العامة لمراقبة مخاطر الائتمان من خلال زيادة الاستثمار في عملية استعراض ما بعد توقيع الجزاءات للتخفيف من الخسائر الائتمانية المحتملة التي قد تنشأ.

تحدث مخاطر السوق عندما تكون القيمة العادلة للتدفقات النقدية المستقبلية للأدوات المالية عرضة للتقلب بسبب التغيرات في توجهات الأسواق مثل أسعار العمولات وأسعار الصرف الأجنبي وأسعار الأسهم.
تنشأ مخاطر أسعار العمولة من احتمال تأثير تغيرات الأسعار إما على القيمة العادلة أو التدفقات النقدية المستقبلية للأدوات المالية. وقد وضع مجلس الإدارة حدودًا للفجوات في أسعار العمولات لفترات زمنية محددة. ويراقب البنك مواقفه بشكل منتظم، ويستخدم استراتيجيات التحوط لضمان الحفاظ على المواقف ضمن حدود الفجوة المحددة.
مخاطر أسعار الصرف الأجنبي هي مخاطر التقلبات في أسعار الصرف التي تؤثر على مركز البنك المالي وتدفقاته النقدية. ويضع مجلس الإدارة حدودًا لمستوى التعرض للمخاطر حسب العملة، لوضعه إجمالاً خلال ساعات التداول وخارجها والتي يتم رصدها بشكل مستقل.
مخاطر أسعار الأسهم هي مخاطر انخفاض القيم العادلة للأسهم في المحفظة الاستثمارية للبنك نتيجة للتغييرات المحتملة على مستويات مؤشرات الأسهم وقيمة الأسهم الفردية. يضع مجلس الإدارة حدودًا لمستوى التعرض لكل صناعة، والحد الإجمالي للمحفظة، والتي تتم مراقبتها بشكل مستقل.

تتمثل مخاطر السيولة في عدم قدرة البنك على تلبية التزاماته بمتطلبات التمويل الصافية عند الحاجة وبتكلفة مقبولة. يمكن أن تكون مخاطر السيولة ناتجة عن اضطرابات السوق أو انخفاض التصنيف الائتماني للبنك، مما قد يتسبب في جفاف بعض مصادر التمويل بشكل غير متوقع.
تراقب إدارة البنك بدقة مستوى نضج أصولها والتزاماتها لضمان الحفاظ على السيولة الكافية على أساس يومي. كما تراقب إدارة البنك بانتظام وباستقلالية نسبة تغطية السيولة اليومية، وصافي نسبة التمويل المستقر، ونسبة القروض إلى الودائع وذلك لضمان الامتثال للمبادئ التوجيهية الصادرة عن البنك المركزي السعودي. كما يجري البنك اختبارات منتظمة لضغوط السيولة في إطار مجموعة متنوعة من السيناريوهات التي تغطي كلا من ظروف السوق العادية وتلك الواقعة تحت ضغوط شديدة. تخضع جميع سياسات وإجراءات السيولة للمراجعة والموافقة من قبل لجنة الأصول والالتزامات في البنك.

تنشأ المخاطر التشغيلية من أوجه القصور أو التعطل في العمليات الداخلية أو الأشخاص أو الأنظمة أو من الأحداث الخارجية.
يوفر إطار عمل وسياسة إدارة المخاطر التشغيلية بالبنك تعريفًا على مستوى البنك للمخاطر التشغيلية، ويحددان الأدوات والعمليات التي يتم من خلالها تحديد المخاطر التشغيلية وتقييمها ومراقبتها وضبطها. وتشمل المكوّنات الرئيسية لإطار إدارة المخاطر التشغيلية: التقييم الذاتي للمخاطر وضبطها، ومؤشرات المخاطر الرئيسية، وتحليل السيناريوهات، وإدارة الأحداث، والتي تم توثيقها بشكل شامل في إجراءات المخاطر التشغيلية للبنك.
تتم مراقبة التقييم المستمر للمخاطر التشغيلية وضوابطها عبر جميع وحدات الأعمال والدعم في البنك من خلال تدريبات التقييم الذاتي لضبط المخاطر، والمراقبة اللصيقة لخطط العمل المتفق عليها نتيجة تدريبات التقييم الذاتي لضبط المخاطر، مع إرساء مصفوفة لإقدام البنك ككل على المخاطر التشغيلية. ويشمل ذلك مراقبة الخسائر التشغيلية المتكبدة على أساس مستمر، واتخاذ الإجراءات التصحيحية للحدّ من هذه الخسائر أو خفضها لأقل ما يمكن في المستقبل. كما يتم تحليل أحداث الخسائر العالمية الكبرى في القطاع المصرفي على النحو الواجب لتقييم أثرها في حال تكبدها البنك. تغطي مؤشرات المخاطر الرئيسية للبنك جميع وحدات الأعمال والدعم لتسهيل المراقبة والإدارة الاستباقية للمخاطر التشغيلية.

تعتبر الجرائم المالية خطرًا كبيرًا على المؤسسات المالية وجميع الجهات المعنية (بما في ذلك العملاء والموظفين والمساهمين والأطراف النظيرة وما إلى ذلك). وقد يكون لوقوع مثل هذه الجرائم أثر سلبي كبير على البنك وسمعته.
يواصل البنك تعزيز إطار إدارة مكافحة الاحتيال الذي تعمل ضمنه إدارة مكافحة الاحتيال والكشف عنه (FPDD). يحدد إطار إدارة مخاطر الاحتيال مبادئ التحديد والتقييم والتصعيد والتحقيق والحل والإبلاغ والإجراءات التصحيحية بشأن المسائل المتعلقة بالاحتيال. كما يرسي الإطار نهجًا للإجراءات المتعلقة بالأدوات والأساليب التي تستخدمها إدارة مكافحة الاحتيال لحماية البنك من التعرض للجرائم المالية. تقدم إدارة مكافحة الاحتيال النتائج التي توصلت إليها والإجراءات التي أوصت بها إلى لجنة مكافحة الاحتيال المالي (FFCC) على أساس منتظم.

لا يزال المشهد العام لمخاطر أمن المعلومات والأمن السيبراني حافلًا بالتحديات والصعوبات. ويتصدى البنك بشكل استباقي للتحديات المستمرة للأمن السيبراني وينشر الدفاعات الديناميكية باستخدام تدابير مضادة متعددة بهدف الوقاية من المخاطر والكشف عنها والاستجابة لها. كما اتخذ البنك العديد من التدابير الأمنية باستخدام مبدأ الأمن المتعمق متعدد الطبقات في الدفاع من أجل ضمان فاعلية الوضع الأمني العام للبنك.
كما عزز البنك هيكل حوكمته الحالية من خلال تنفيذ أفضل ممارسات الأمن الصناعي التي تضمن السرية والنزاهة والخصوصية والتوافر، والتي تعتبر جزءًا لا يتجزأ من جميع العمليات التجارية والتقنية. كما يحرص البنك باستمرار على ضمان تحقيق التوافق بين أمن المعلومات وأهداف الأعمال من خلال تنفيذ استراتيجية الأمن السيبراني والمعلوماتي، والتي تشرف عليها وتتابع تطبيقها اللجنة التوجيهية لأمن المعلومات. كما يعكف البنك باستمرار على غرس الثقافة الأمنية من خلال برامج التوعية والتدريب المختلفة التي تستهدف الموظفين والعملاء.
كما يجري البنك باستمرار تقييمات لضمان جودة الأمن على أنظمة وتطبيقات البنك من أجل التأكد من أمن وموثوقية خدمات الأعمال التي يوفرها البنك. علاوة على ذلك، يجري البنك عمليات مراجعة داخلية وخارجية مستقلة ينفذها مزوّدو خدمات يتمتعون بسمعة طيبة لضمان فاعلية الضوابط الأمنية المطبقة والامتثال للمعايير التنظيمية والدولية المعمول بها، مثل إطار عمل الأمن السيبراني (CSF) الصادر عن البنك السعودي المركزي، والهيئة الوطنية للأمن السيبراني (NCA)، ونظام سريع (SARIE)، ورمز جمعية الاتصالات المالية العالمية بين البنوك (SWIFT)، ومعايير أمن البيانات وقطاع بطاقات الدفع (PCI DSS). وتثبت نتيجة عمليات المراجعة أن البنك يمتثل للوائح التنظيمية والمعايير الأمنية، وتظهر أن الوضع الأمني للبنك يرقى إلى معايير القطاع وأنه مرضٍ.
لدى البنك مركز عمليات أمنية يعمل على مدار الساعة طوال أيام الأسبوع من أجل مراقبة التهديدات والهجمات الأمنية السيبرانية والاستجابة لها في الوقت المناسب. ونتيجة لتطبيق التدابير الأمنية، تمكن البنك السعودي للاستثمار من الصمود في وجه العديد من الهجمات الإلكترونية التي تستهدف الشرق الأوسط والمملكة العربية السعودية دون توقف عن العمل أو تكبد خسائر تشغيلية فيما يتعلق بالأمن السيبراني وأمن المعلومات خلال عام 2020.
يدرك البنك جيدًا أهمية التخطيط لاستمرارية الأعمال. ومن شأن خطة استمرارية الأعمال الفعالة التخفيف من حدّة الأحداث الخطيرة التي تسبب تعطل الأعمال، وذلك بطريقة منظمة وفي الوقت المناسب.
منذ فبراير 2020، واجه البنك - مثله مثل جميع المؤسسات الأخرى في جميع أنحاء العالم - تأثير جائحة فايروس كورونا، وقد أدار الأزمة بنجاح بسبب البنية التحتية القوية لاستمرارية الأعمال في البنك. من خلال لجنة الاستجابة لفيروس كورونا، التي خدمت كمركز قيادة وتحكم لمكافحة الجائحة، تمكن البنك من الامتثال لجميع اللوائح الحكومية في الوقت المناسب، وإدارة العمل من المنزل بسلاسة، وتطبيق الإجراءات الاحترازية المطلوبة في جميع المباني.
وخلال عام 2020، واصل البنك تعزيز اختبار خططه لاستمرارية الأعمال وإجراءاته في هذا الصدد. وتم الانتهاء من الاختبارات التفصيلية في مناسبات مختلفة. ففي سبتمبر 2020، أجرى البنك بنجاح اختبار استعادة القدرة على العمل بعد الكوارث لجميع أنظمة تقنية المعلومات الحيوية على مدار خمسة أيام، وذلك بتبديلها وتشغيلها على الفور من مركز التعافي من الكوارث (DRC) التابع للبنك. وقد لوحظ عدم الاعتماد على مركز البيانات الرئيسي للبنك (MDC)، مع العلم بأن الاختبار كان سيناريو يهدد الأمن السيبراني، مما تطلب من البنك محاكاة الحاجة إلى جميع بيئات النسخ الاحتياطي (أنظمة ومباني تقنية المعلومات).
تمكن البنك من تحقيق متطلبات معيار ISO 22301، وحصل على شهادة من المنظمة الدولية للمعايير - 22301 (ISO 22301) التي تتعلق بشكل أساسي بالمرونة والقدرة على الصمود واستمرارية الأعمال. وقد أصدرت المنظمة أحدث نسخة من المعيار في عام 2019. ويُعتبر البنك السعودي للاستثمار من أوائل البنوك السعودية الحاصلة على هذه النسخة الجديدة. وحيث إن البنك مؤسسة معتمدة وفق معيار ISO 22301، فهذا يوفر المزيد من الضمانات للعملاء، والمساهمين، والجهات المعنية، والجهات التنظيمية، والإدارة، والموظفين، والمزوّدين، والمورّدين، والشركاء بأن البنك مؤسسة قادرة على الصمود أمام الأزمات ولديها برنامج محكم لاستمرارية الأعمال يوفر بيئة آمنة تحميه من الاضطرابات أو الكوارث أو الأزمات.